
事業性評価とは?
事業性評価とは、金融機関が融資を決定する際に、その会社の財務諸表(定量情報)のみならず、今後の戦略や強み、知的資産などの定性情報も考慮に入れて評価するというものです。
金融庁が金融機関に推奨しているものですが、金融庁の定義によると、金融機関は、
「財務データや担保・保証に必要以上に依存することなく、借り手企業の事業の内容や成長可能性などを適切に評価し(「事業性評価」)、融資や助言を行い」
とのことです。
「事業性」とはどういう意味か
「事業性」とは、その事業が商売として成り立ち、これから先も続いていく見込みがあるかどうかを指す言葉です。いま黒字かどうかだけでなく、「なぜ顧客に選ばれているのか」「その理由は今後も続くのか」まで含めて見ます。
事業性評価は、この事業性を金融機関が評価することです。決算書の数字は過去の結果ですが、事業性は将来の見込みです。だから事業性評価では、数字の裏にある強みや戦略、それを支える体制が問われます。
事業性評価と従来の融資審査の違い
これまでは事業活動の結果としての財務諸表だけを見て評価していたのに対し、事業性評価では、その結果を生み出す会社の強みや戦略、計画なども評価に入るということですね。社長からすると、当然そうしてほしいところだと思います。
ドラマ「半沢直樹」では、主人公の半沢の親父さんがやっているネジ工場が登場します。工場にはいい技術があったのに金融機関から見放され、親父さんは自殺してしまうというエピソードでした。当時、事業性評価が行われていれば、その独自技術が評価されていたかもしれません。
もしあなたの会社が金融機関から融資を受けたいなら、金融機関がどのような基準で融資を決めているのかを理解しておくことが大切です。
事業性評価融資と「企業価値担保権」
事業性評価にもとづいて行われる融資は、事業性評価融資や事業性融資と呼ばれます。不動産や経営者の個人保証に頼るのではなく、事業そのものの将来性を見て融資を判断するという考え方です。
2024年6月には「事業性融資の推進等に関する法律」が成立し、会社の事業全体を担保にできる「企業価値担保権」が創設されました。施行は2026年5月です。自社で使えるかどうか、どのような条件になるかは、取引のある金融機関に確認してください。
事業性評価シートとは?
一般的に金融機関は、対象企業を評価するための「事業性評価シート」を用意しています。経営者へのヒアリングを通じてシートを埋め、評価を行います。
事業性評価シートの項目は、各金融機関が独自に作っている場合もあれば、経済産業省が公開しているフォーマットを使っている場合もあります。ひな形を探すなら、次に紹介する「ローカルベンチマーク」がもっとも手に入れやすい出発点です。
事業性評価に使える経済産業省のローカルベンチマーク
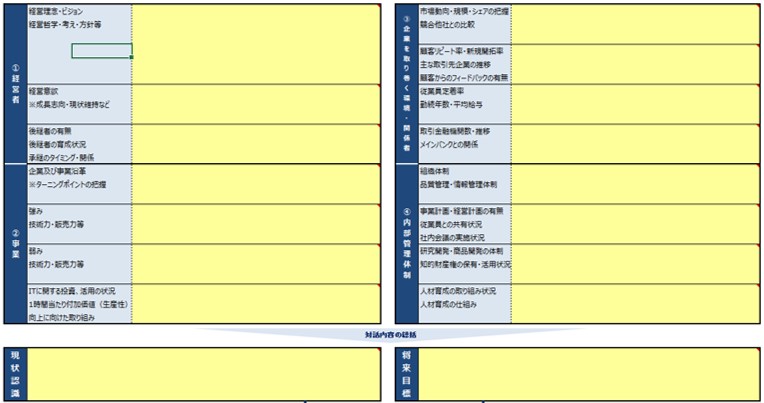
経済産業省のローカルベンチマークシートでは、経営状態を把握するための非財務面の要素として、次の4つが挙げられています。事業性評価のフレームワークとしてそのまま使えます。
①経営者
経営理念・ビジョン、経営哲学・考え・方針等、経営意欲※成長志向・現状維持など、後継者の有無、後継者の育成状況、承継のタイミング・関係)
②事業
企業及び事業沿革(※ターニングポイントの把握)、強み・弱み(技術力・販売力等)、ITに関する投資、活用の状況、1時間当たり付加価値(生産性)向上に向けた取り組み
③企業を取り巻く環境・関係者
市場動向・規模・シェアの把握、競合他社との比較、顧客リピート率・新規開拓率、主な取引先企業の推移、顧客からのフィードバックの有無、従業員定着率、勤続年数・平均給与、取引金融機関数・推移、メインバンクとの関係
④内部管理体制・組織体制
品質管理・情報管理体制、事業計画・経営計画の有無、従業員との共有状況、社内会議の実施状況、研究開発・商品開発の体制、知的財産権の保有・活用状況、人材育成の取り組み状況、人材育成の仕組み
事業性評価に向けて何を準備すべきか?
事業性評価は金融機関が行うものなので、会社側が何かをしなければいけないわけではありません。ただ、評価しやすいように準備しておけばやり取りがスムーズになります。こちらの真意もくみ取ってもらいやすくなります。
私たちは、事業性評価に含まれるような内容を常々経営者の方々と議論しています。そのおかげで、自社の戦略や強みを文書にする習慣ができている経営者の方が多くいます。融資だけでなく、補助金や助成金を上手に活用されている方が多いのも、そのためだと感じています。
評価が伝わりやすい会社と、伝わりにくい会社
同じくらい良い技術や顧客を持っていても、評価が伝わりやすい会社と伝わりにくい会社があります。違いは、強みが文書になっているかどうかです。
強みが社長の頭の中にしかない会社では、面談で社長が話せた分だけしか伝わりません。担当者が代われば、また一から説明し直すことになります。逆に、理念や業務の流れ、顧客像、計画が文書になっている会社は、面談の場にいなかった審査担当者にも同じ内容が伝わります。以下の項目は、その文書を作るためのチェックリストとして使ってください。
以下に、事業性評価のために準備しておいたほうが良い項目を挙げていきますので、ぜひご参考にされてください。
創業のきっかけや沿革
まずあなたが創業したきっかけや会社のこれまでの沿革(歴史)です。
- なぜその事業をスタートしたのか?
- これまでにどんな困難を乗り越えてきたか?
- 事業が成長してきたきっかけは何か?
等々。これらのストーリーには経営者の想いが現れ、それが会社としての強みや戦略につながっていることがあります。
会社の理念(ミッション、ビジョン、バリュー)
創業のきっかけや沿革は過去についてのものです。次は未来です。金融機関は当然ながら、その会社が将来繁栄していくことを前提に融資するわけですから、社長としては自社の未来がどうなるのかを語れなければいけません。そのために、ミッション、ビジョン、バリューを明確に文書化しておくことをお勧めします。
後継者の有無や育成計画について
先述した通り、金融機関は会社の将来を見越して融資しますので、経営者にも長期視点が大切です。そこで現在の日本企業で大問題になっているのが、後継者不在です。あと5年で社長がリタイアする年齢なのに後継者候補がいない、このような会社に融資するのは金融機関としては非常にリスクが大きいというのは当然ですね。後継者育成、そして社長交代の準備には10年はかかると言われていますので、早めに準備しておきましょう。承継がうまくいかない原因については事業承継が失敗する3つの構造でも解説しています。
利害関係者(サプライチェーン)の整理
どんな会社でも、他社との連携や依存関係で成り立っています。
- 仕入れ先
- ビジネスパートナー
- 販売店
等々。
これら他社との、
- 関係性は良好か?
- 過度に一つの会社に依存していないか?
- これら取引先とお付き合いしている理由や選定の基準は?
なども整理しておくと良いでしょう。
業務フロー
業務フローとは、顧客に価値を提供するまでの業務の流れのことです。業界によって流れは異なりますが、一般的には、以下のような流れになるでしょう。
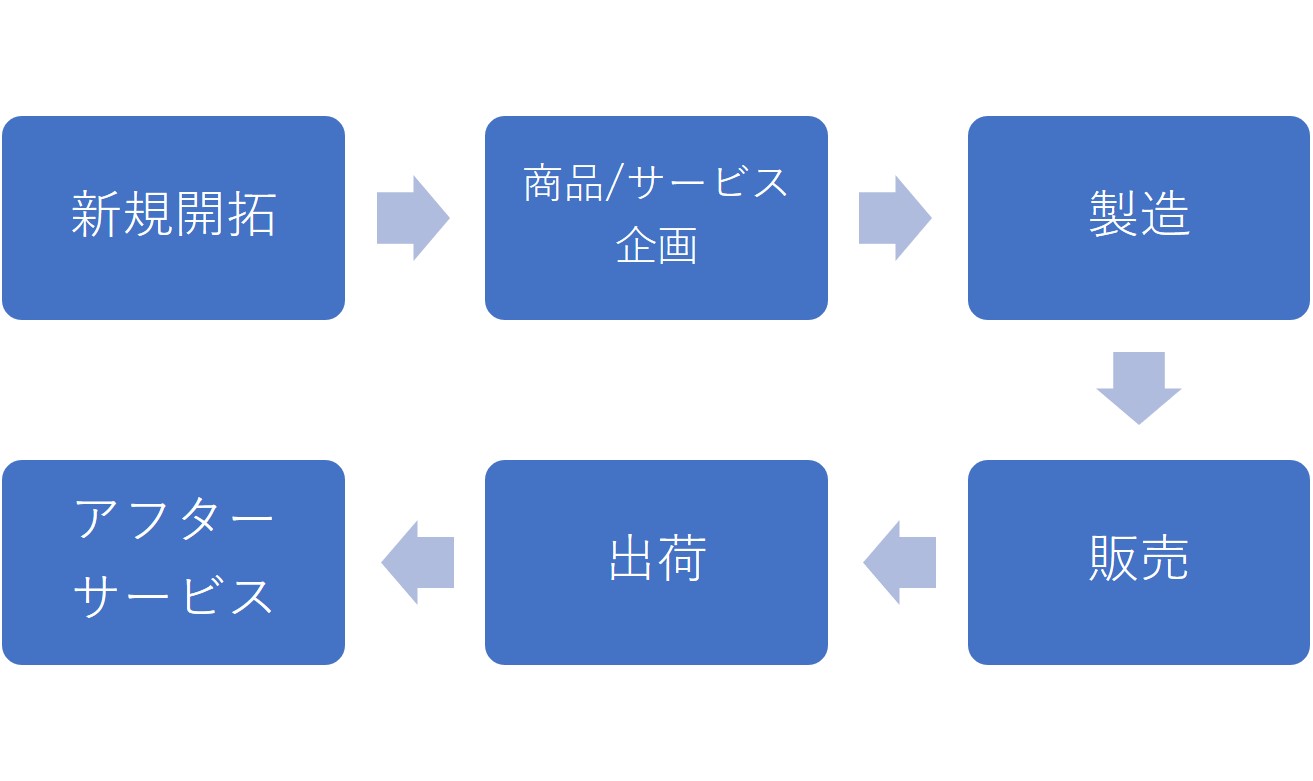
なぜ業務フローの整理が必要なのでしょうか?それは、このフローに各社ごとのこだわりや強みが現れるからです。たとえば、御社ではどんな方法で新規開拓をしていますか?と聞かれたとき、以下のような回答がありますね。
- 独自の紹介ルートがある⇒人的なつながりが強み
- 顧客からの紹介がある⇒顧客満足度が高く、関係性が強い
- ウェブからの集客がある⇒ウェブマーケティングが強い
このように、各業務には各社の独自性が現れます。業務の流れだけでなく、各業務でどんな工夫をしているのか、どこが他社と違うのかをまとめておくとよいでしょう。業務の流れを図にする方法は業務フロー図とは?書き方5ステップと記号・テンプレートで紹介しています。
顧客像
自社の対象顧客(メイン顧客、サブ顧客)を明確化しておきましょう。顧客像を明確化するには以下の二つの軸で整理するとわかりやすいです。
顧客の統計学的特徴は?
- 年齢/性別
- 収入
- 地域
- 家族構成
彼らの心理学的特徴は?
- 欲求/ニーズ
- ライフスタイル
- 趣味や価値観
市場環境
会社は市場環境の変化に合わせて変化させていくべきものです。言い方を変えれば、市場環境に絶えず対応し続けるのが会社の使命と言えるでしょう。社長の仕事は、市場環境の変化に目を配り、それに合わせて会社を変えていくことだと言えます。
市場規模の変化
対象市場の規模は成長していますか?または衰退していますか?衰退している場合、どのような成長戦略を取りますか?
競合の増加/減少
競合他社は増加していますか?または減少(統合)していますか?最近は業界の垣根がなくなってきています。同業他社だけでなく、代替品にも注意を向けることが大切です。
技術の変化
IT技術の進化で自社の経営はどのように変わりますか?自社のITへの取り組み状況はどうですか?
政府による規制や法律
自社の経営に影響を与える規制や法律はどんなものがありますか?
知的資産の整理
知的資産とは、人材、技術、知的財産(特許、商標等)、組織力、顧客とのつながり等々、貸借対照表には出てこない会社の資産のことを指しています。資産と名がつく通り、これらの知的資産がもとになって、将来的な収益が生み出されます。多くの社長は、この知的資産こそ銀行に評価してほしいと思っているのではないでしょうか。
知的資産はさらに以下の3つに分けることができます。
人的資産
人が持っているノウハウや知識、技術、経験など。これらの資産は大切ですが、社員が辞めてしまえば会社の資産ではなくなります。特定の人にしかできない仕事が多い状態は属人化と呼ばれ、金融機関から見ても将来のリスクになります。
構造資産
各業務の仕組みやマニュアル、企業文化、組織構造など。これらの資産は社員が辞めても会社に残るため、自社だけが持つ長く続く資産になります。人的資産を構造資産に変えていくことが、仕組み化の中身そのものです。
関係資産
顧客、仕入れ元、外注先、金融機関などとのつながり。
SWOT分析
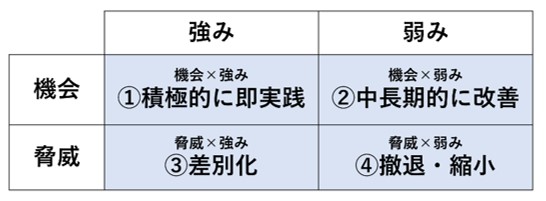
SWOT分析は戦略立案の鉄板ツールと言えます。詳しい説明は省きますが、ここまでの市場環境や知的資産の分析をまとめて自社の戦略を立てるのに役立ちます。事業性評価に対する準備としてはぜひ取り組みたい分析です。
成長戦略
SWOT分析などに基づき、自社の成長戦略を描きましょう。会社を成長させるためにはつまるところ4つの方法しかありません。これはアンゾフの成長マトリックスと言われています。
- 既存市場に既存商品を売る
- 既存市場に新商品を売る
- 新市場に新商品を売る
- 新市場に既存商品を売る
それぞれ参入するための戦略や難易度が異なってきます。詳しくは以下の記事をご覧ください。
事業計画・経営計画の作成と運用
事業計画や経営計画を作成し、社内で共有していますか?また定期的に見直していく運用の仕組みがありますか?私たちのお客様の中には、社内メンバーだけでなく、取引先や金融機関の人も招待して経営計画発表会を毎年開いている会社もあります。こうした計画や場は、社外から信用を得るためにも役立ちます。
財務指標
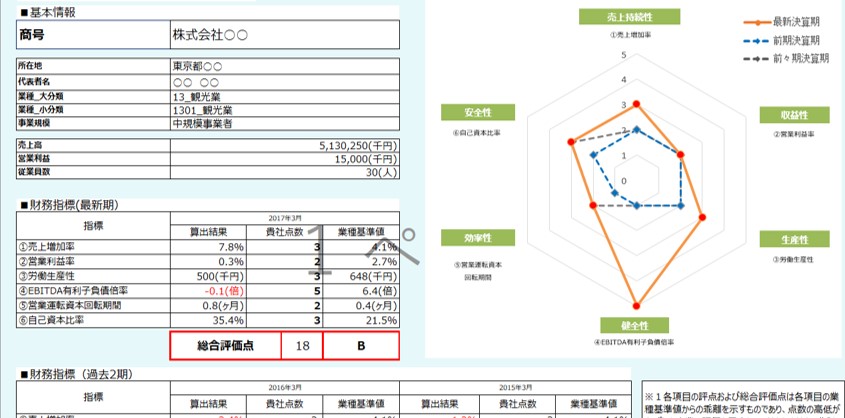
事業性評価は財務データ以外の要素を評価するのが主ですが、財務状況が悪くてもいいわけではありません。自社内で適切な財務指標を設定し、管理運用していきましょう。以下の6つの指標は経済産業省のローカルベンチマークで定めている指標になります。参考にされてみてください。
| ①売上増加率 | 売上持続性 | % | (最新期売上高/前期売上高)-1 | |||
| ②営業利益率 | 収益性 | % | 営業利益/最新期売上高 | |||
| ③労働生産性 | 生産性 | 千円 | 営業利益/従業員数 | |||
| ④EBITDA有利子負債倍率 | 健全性 | 倍 | (借入金-現金・預金)/(営業利益+減価償却費) | |||
| ⑤営業運転資本回転期間 | 効率性 | ヶ月 | {売上債権(売掛金+受取手形)+棚卸資産- | |||
| 買入債務(買掛金+支払手形)}/(売上高/12) | ||||||
| ⑥自己資本比率 | 安全性 | % | 純資産/負債・純資産合計 | |||
事業性評価に関するよくある質問
事業性評価は、中小企業や小さな会社でも受けられますか?
受けられます。むしろ、決算書の数字だけでは強みが伝わりにくい中小企業ほど、事業性評価の考え方が役に立ちます。社員数が少なくても、顧客に選ばれている理由と、それが続く根拠を説明できれば評価の材料になります。
事業性評価シートは、会社側で書いて提出するものですか?
一般的には、金融機関の担当者が経営者へのヒアリングをもとに作成します。ただ、ヒアリングの場で答えられる内容は限られます。本記事で紹介した項目をあらかじめ自社で文書にしておき、面談の際に渡せるようにしておくと、伝わる内容の精度が上がります。
準備には、どのくらい時間がかかりますか?
融資の直前にまとめて作ろうとすると、たいてい間に合いません。理念や業務フロー、顧客像などは、融資のためというより経営のために普段から整えておくものです。まずは「創業のきっかけ」「顧客像」「業務フロー」の3つから書き始めてください。
財務内容が悪くても、事業性評価で融資を受けられますか?
事業性評価は財務データ以外も見るという考え方であり、財務内容を問わないという意味ではありません。財務が弱い場合は、なぜ弱いのか、今後どう改善するのかを計画として示せるかが大切になります。個別の融資の可否は、取引のある金融機関に相談してください。
事業性評価の準備なら仕組み経営へ
以上、事業性評価の仕組みや準備すべき項目をご紹介してきました。「仕組み経営」では、本記事でご紹介してきたような非財務系の自社資産を蓄積していく仕組みづくりをご支援しています。
詳しくは以下から仕組み化ガイドブックをダウンロードしてご覧ください。
